

Overbruggingshypotheek: gebruik de overwaarde van je huidige woning voor je nieuwe huis
Je hebt een nieuw huis gekocht. Fantastisch nieuws. Alleen is er één uitdaging: de overwaarde van je huidige woning zit nog vast in stenen. Die heb je juist nodig voor de aankoop van je nieuwe woning.
Gelukkig hoef je niet te wachten tot je oude woning is verkocht. Met een overbruggingshypotheek kun je de verwachte overwaarde alvast gebruiken. Zo beschik je op tijd over het benodigde eigen geld en kan de aankoop van je nieuwe woning gewoon doorgaan.
Bij Libero Financieel berekenen we precies hoeveel je kunt overbruggen, welke mogelijkheden er zijn en wat dit betekent voor je maandlasten. Zo weet je vooraf waar je aan toe bent.
Is een overbruggingshypotheek iets voor jou?
- Je hebt een koopwoning met overwaarde.
- Je hebt een nieuwe woning gekocht of bent van plan een bod uit te brengen.
- Je hebt de overwaarde nodig voor de aankoop van je nieuwe woning.
- Je huidige woning is nog niet verkocht of nog niet geleverd.
Herken je jezelf hierin? Dan is een overbruggingshypotheek waarschijnlijk het onderzoeken waard.
Wat is een overbruggingshypotheek?
Een overbruggingshypotheek is een tijdelijke lening waarmee je de verwachte overwaarde van je huidige woning alvast kunt gebruiken voor de aankoop van een nieuwe woning.
Normaal gesproken ontvang je de overwaarde pas nadat de verkoop van je huidige woning bij de notaris is afgerond. Koop je eerder een nieuwe woning? Dan kan er een periode ontstaan waarin je de overwaarde nog niet beschikbaar hebt.
Een overbruggingshypotheek overbrugt precies die periode.
Zodra je huidige woning is verkocht en de overdracht heeft plaatsgevonden, wordt de lening in één keer afgelost uit de verkoopopbrengst. Daardoor is een overbruggingshypotheek meestal maar voor een beperkte periode nodig.
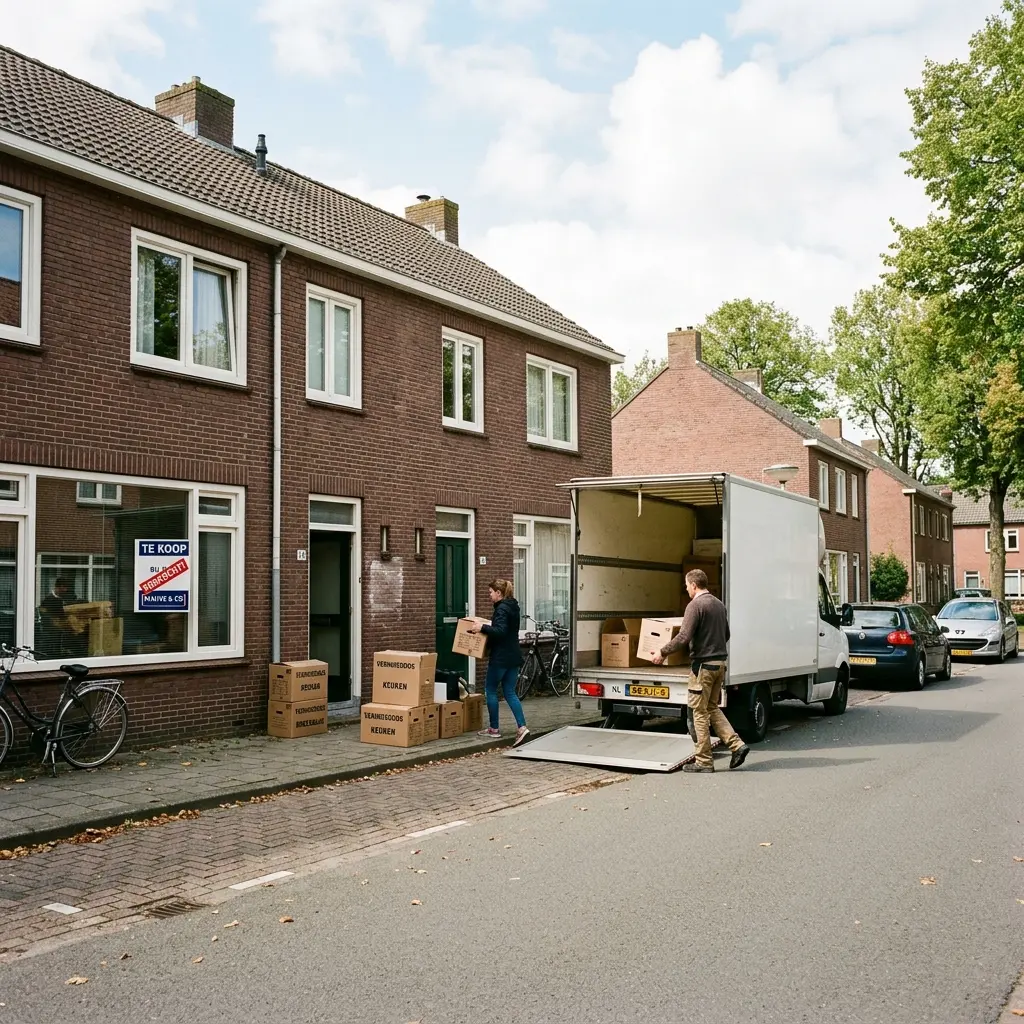
Wanneer heb je een overbruggingshypotheek nodig?
Een overbruggingshypotheek is interessant wanneer je al een koopwoning hebt en verhuist naar een volgende woning.
Je hebt vaak een overbruggingshypotheek nodig als:
- je een nieuwe woning hebt gekocht, maar je huidige woning nog niet is verkocht
- je huidige woning al wel verkocht is, maar de overdracht bij de notaris nog moet plaatsvinden
- je de overwaarde van je huidige woning nodig hebt om de nieuwe woning te financieren
In al deze situaties zit je vermogen tijdelijk vast in je huidige woning. Met een overbruggingshypotheek hoef je niet te wachten totdat de verkoop is afgerond.
Hoe werkt een overbruggingshypotheek?
Een overbruggingshypotheek is bedoeld om de periode tussen het kopen van je nieuwe woning en het ontvangen van de overwaarde te overbruggen.
De geldverstrekker berekent hoeveel van de verwachte overwaarde beschikbaar kan worden gesteld. Dat bedrag leen je tijdelijk naast je nieuwe hypotheek.
Na de verkoop van je huidige woning wordt de overbruggingshypotheek automatisch afgelost uit de verkoopopbrengst. Eventuele resterende overwaarde kun je vervolgens gebruiken voor bijvoorbeeld een extra aflossing op je nieuwe hypotheek of andere kosten rondom de verhuizing.
Het grote voordeel is dat je de aankoop van je nieuwe woning niet hoeft uit te stellen totdat je oude woning definitief is verkocht.
Hoeveel kun je overbruggen?
Hoeveel je kunt overbruggen, hangt af van jouw persoonlijke situatie en de voorwaarden van de geldverstrekker.
Daarbij wordt onder andere gekeken naar:
- de verwachte verkoopwaarde van je huidige woning
- de resterende hypotheekschuld
- of je woning al definitief is verkocht
- de voorwaarden van de gekozen geldverstrekker
Is je huidige woning nog niet verkocht? Dan rekenen veel geldverstrekkers met een veiligheidsmarge op de verwachte verkoopwaarde. Is de woning al verkocht en zijn alle ontbindende voorwaarden verstreken? Dan kan vaak een groter deel van de overwaarde worden meegenomen.
Tijdens ons hypotheekadvies berekenen we precies hoeveel overwaarde je kunt gebruiken voor de aankoop van je nieuwe woning.
Rekenvoorbeeld
Stel:
- Verwachte verkoopwaarde huidige woning: € 500.000
- Openstaande hypotheek: € 200.000
De verwachte overwaarde bedraagt dan € 300.000.
Afhankelijk van de situatie en de voorwaarden van de geldverstrekker kan een groot deel van deze overwaarde alvast beschikbaar worden gesteld via een overbruggingshypotheek.
Koop je ondertussen een nieuwe woning van € 700.000? Dan combineer je de overbruggingshypotheek met een reguliere hypotheek. Zodra de oude woning is verkocht en de overdracht heeft plaatsgevonden, wordt de overbruggingshypotheek in één keer afgelost uit de verkoopopbrengst.
Welke bedragen precies mogelijk zijn, verschilt per geldverstrekker. Daarom maken wij altijd een berekening op basis van jouw persoonlijke situatie.
Betaal je straks drie hypotheken?
Dit is een van de meest gestelde vragen over een overbruggingshypotheek.
Het korte antwoord: je hebt tijdelijk drie financieringen, maar dat betekent niet dat je drie volledige hypotheken betaalt.
Tijdens de overbruggingsperiode kunnen de volgende financieringen naast elkaar bestaan:
De hypotheek op je huidige woning
Zolang je oude woning nog niet is overgedragen, blijft deze hypotheek gewoon doorlopen. Je betaalt hiervoor de gebruikelijke maandlasten.
De hypotheek op je nieuwe woning
Vanaf het moment dat je eigenaar bent van je nieuwe woning, betaal je ook de maandlasten van je nieuwe hypotheek.
De overbruggingshypotheek
Over de overbruggingshypotheek betaal je meestal alleen rente. Je lost gedurende de looptijd in de meeste gevallen niet af. Zodra de verkoop van je huidige woning is afgerond, wordt de lening in één keer afgelost uit de overwaarde.
Daarom kijken we vooraf altijd of de tijdelijke dubbele woonlasten binnen jouw financiële situatie passen. Zo kom je niet voor verrassingen te staan.
Wat kost een overbruggingshypotheek?
De kosten van een overbruggingshypotheek bestaan voornamelijk uit de rente die je betaalt over het geleende bedrag.
Omdat de lening tijdelijk is, betaal je in de meeste gevallen alleen rente en geen maandelijkse aflossing. De totale kosten hangen onder andere af van:
- het bedrag dat je overbrugt
- de rente van de geldverstrekker
- hoe lang de overbruggingshypotheek loopt
Onze advieskosten maken onderdeel uit van het reguliere hypotheekadvies. Je betaalt dus geen apart adviestarief wanneer de overbruggingshypotheek onderdeel is van jouw hypotheekaanvraag.
Tijdens een vrijblijvend adviesgesprek berekenen we precies wat een overbruggingshypotheek in jouw situatie kost en welke invloed dit heeft op je maandlasten.
Hoe lang loopt een overbruggingshypotheek?
Een overbruggingshypotheek is altijd tijdelijk. De lening loopt totdat je huidige woning is verkocht en de overdracht bij de notaris heeft plaatsgevonden.
De maximale looptijd verschilt per geldverstrekker en is afhankelijk van jouw situatie. Bij bestaande bouw is de maximale looptijd vaak korter dan bij nieuwbouw, omdat een nieuwbouwwoning meestal later wordt opgeleverd.
In de praktijk wordt de overbruggingshypotheek vaak al eerder afgelost zodra de verkoop van je huidige woning definitief is afgerond.
Is je woning aan het einde van de afgesproken looptijd nog niet verkocht? Dan bekijken we samen met de geldverstrekker welke mogelijkheden er zijn. Een verlenging is soms mogelijk, maar verschilt per situatie en aanbieder.
Veelgemaakte misverstanden over een overbruggingshypotheek
"Ik moet eerst mijn huidige woning verkopen."
Nee. Juist wanneer je oude woning nog niet is verkocht, kan een overbruggingshypotheek uitkomst bieden. Zo hoef je niet te wachten met de aankoop van je nieuwe woning.
"Ik betaal straks drie volledige hypotheken."
Nee. Naast de hypotheek op je huidige en nieuwe woning betaal je meestal alleen rente over de overbruggingshypotheek. Je lost tijdens de looptijd doorgaans niet af.
"Ik kan altijd mijn volledige overwaarde gebruiken."
Niet altijd. Hoeveel je kunt overbruggen hangt af van de voorwaarden van de geldverstrekker, de resterende hypotheekschuld en de status van de verkoop van je huidige woning.
"Een overbruggingshypotheek is alleen interessant als mijn woning al verkocht is."
Ook dat klopt niet. Juist wanneer je oude woning nog niet is verkocht, kan een overbruggingshypotheek ervoor zorgen dat je toch de stap naar een nieuwe woning kunt zetten.
"Een overbruggingshypotheek regel ik later wel."
Een overbruggingshypotheek maakt onderdeel uit van je totale financiering. Daarom is het belangrijk om deze direct mee te nemen wanneer je jouw nieuwe hypotheek aanvraagt.
Onze hypotheekadviseurs berekenen vooraf welke constructie het beste past bij jouw situatie, zodat je precies weet waar je financieel aan toe bent.
Waarom kiezen voor Libero Financieel?
Een overbruggingshypotheek is maatwerk. Niet alleen omdat iedere woning en iedere verhuizing anders is, maar ook omdat geldverstrekkers verschillende voorwaarden hanteren.
Daarom kijken wij verder dan alleen de laagste rente. We berekenen hoeveel overwaarde je kunt gebruiken, vergelijken de mogelijkheden van verschillende geldverstrekkers en laten precies zien wat dit betekent voor jouw maandlasten.
Je kunt rekenen op:
- onafhankelijk hypotheekadvies
- een berekening van jouw maximale overbruggingshypotheek
- inzicht in de tijdelijke maandlasten
- begeleiding van de volledige hypotheekaanvraag
- persoonlijk advies, online of bij ons op kantoor in Enschede
Zo weet je vooraf precies hoe jouw financiering eruitziet en kun je met een gerust gevoel de stap zetten naar je volgende woning.
Veelgestelde vragen over een overbruggingshypotheek
Kan ik een overbruggingshypotheek afsluiten als mijn woning nog niet verkocht is?
Ja. Juist daarvoor is een overbruggingshypotheek bedoeld. Koop je een nieuwe woning voordat je huidige woning is verkocht? Dan kun je in veel gevallen alvast (een deel van) de verwachte overwaarde gebruiken voor de aankoop van je nieuwe woning. Hoeveel je kunt overbruggen hangt af van onder andere de verwachte verkoopwaarde van je huidige woning, de resterende hypotheekschuld en de voorwaarden van de geldverstrekker.
Hoeveel overwaarde kan ik overbruggen?
Dat verschilt per situatie. Geldverstrekkers kijken onder andere naar de marktwaarde of verkoopprijs van je huidige woning, de openstaande hypotheek, de status van de verkoop en de voorwaarden die de geldverstrekker hanteert. Tijdens een adviesgesprek berekenen we precies hoeveel overwaarde je kunt gebruiken voor de aankoop van je nieuwe woning.
Betaal ik tijdens de overbrugging dubbele maandlasten?
Wanneer je tijdelijk eigenaar bent van twee woningen, betaal je inderdaad de maandlasten van beide hypotheken. Daarnaast betaal je rente over de overbruggingshypotheek. Omdat je hierover meestal niet aflost, blijven deze maandlasten vaak beperkt. We berekenen vooraf precies wat dit betekent voor jouw situatie, zodat je weet of de tijdelijke lasten verantwoord zijn.
Hoe lang duurt een overbruggingshypotheek?
Een overbruggingshypotheek loopt totdat de verkoop van je huidige woning is afgerond en de overdracht bij de notaris heeft plaatsgevonden. De maximale looptijd verschilt per geldverstrekker. In veel gevallen wordt de lening al eerder afgelost doordat de verkoop sneller is afgerond.
Kan ik een overbruggingshypotheek afsluiten voor een nieuwbouwwoning?
Ja. Een overbruggingshypotheek wordt regelmatig gebruikt bij de aankoop van een nieuwbouwwoning. Omdat de oplevering vaak later plaatsvindt dan bij bestaande bouw, gelden hiervoor soms andere voorwaarden en maximale looptijden. Wij bekijken welke mogelijkheden passen bij jouw situatie.
Is de rente van een overbruggingshypotheek fiscaal aftrekbaar?
Dat hangt af van jouw persoonlijke situatie en de geldende fiscale regels. Tijdens het hypotheekadvies leggen we uit hoe dit voor jou werkt en welke gevolgen een overbruggingshypotheek heeft voor jouw belastingaangifte.
Kan ik ook een overbruggingshypotheek krijgen als mijn woning nog niet te koop staat?
Dat is soms mogelijk, maar hangt af van de geldverstrekker en jouw situatie. Over het algemeen geldt dat hoe meer zekerheid er is over de verkoop van je huidige woning, hoe meer mogelijkheden er zijn. Wij beoordelen vooraf welke opties beschikbaar zijn.
Heb ik een taxatie nodig voor een overbruggingshypotheek?
In veel gevallen wel. De geldverstrekker wil weten wat je huidige woning waard is om de beschikbare overwaarde te kunnen bepalen. Afhankelijk van de situatie kan een recente taxatie of een andere waardebepaling nodig zijn. Tijdens het hypotheektraject vertellen we precies welke documenten nodig zijn.
Kan ik mijn volledige overwaarde gebruiken?
Niet altijd. Hoeveel overwaarde je kunt gebruiken hangt af van de voorwaarden van de geldverstrekker, de resterende hypotheekschuld en de status van de verkoop van je huidige woning. Daarom maken wij vooraf altijd een persoonlijke berekening.
Klaar voor de volgende stap?
Een overbruggingshypotheek geeft je de financiële ruimte om een nieuwe woning te kopen voordat de overwaarde van je huidige woning beschikbaar is. Maar iedere situatie is anders. De mogelijkheden hangen onder andere af van de waarde van je huidige woning, de resterende hypotheek, de status van de verkoop en de voorwaarden van de geldverstrekker.
Daarom begint goed hypotheekadvies niet bij de hypotheek, maar bij jouw situatie.
Tijdens een gratis en vrijblijvend adviesgesprek berekenen we:
- hoeveel overwaarde je kunt overbruggen
- welke hypotheekconstructie het beste bij je past
- wat je tijdelijke maandlasten worden
- welke geldverstrekker het beste aansluit bij jouw situatie
Zo weet je precies waar je aan toe bent voordat je de volgende stap zet.
Wij reageren meestal dezelfde werkdag.
Waarom kiezen voor Libero Financieel?
Bij een overbruggingshypotheek draait het niet alleen om cijfers, maar ook om zekerheid. Je wilt weten of de aankoop van je nieuwe woning financieel verantwoord is en voorkomen dat je tijdens de verhuizing voor verrassingen komt te staan.
Onze hypotheekadviseurs begeleiden dagelijks mensen die doorstromen naar een volgende woning. We vergelijken de mogelijkheden van verschillende geldverstrekkers, berekenen hoeveel overwaarde je kunt gebruiken en zorgen dat de overbruggingshypotheek naadloos aansluit op je nieuwe hypotheek.
Zo kun jij je richten op de verhuizing, terwijl wij ervoor zorgen dat de financiering goed geregeld is.
Andere hypotheekvormen
- Lineaire hypotheek
- Annuïteitenhypotheek
- Aflossingsvrije hypotheek
- Krediethypotheek
- Beleggingshypotheek
- Overbruggingshypotheek: gebruik de overwaarde van je huidige woning voor je nieuwe huis
- Spaarhypotheek
- Familiehypotheek
- Hybride hypotheek
- Levenhypotheek
- Opeethypotheek/verzilverhypotheek
- Hypotheek als zzp'er
- Nieuwbouwhypotheek
- Verhuurhypotheek
- Nationale Hypotheek Garantie (NHG): lagere hypotheekrente en extra zekerheid
- Duurhuurdershypotheek
- Maatwerkhypotheek