

Lineaire hypotheek
Je wilt een hypotheek die niet alleen nu past, maar ook over tien of twintig jaar nog prettig voelt. De lineaire hypotheek kan daarvoor een slimme keuze zijn. Je lost elke maand hetzelfde bedrag af, betaalt steeds minder rente en bouwt snel vermogen op in je woning. Klinkt goed. Maar is het ook de juiste keuze voor jouw situatie?
Dat hanteren we graag samen met je. Wij zijn Libero Financieel: onafhankelijk hypotheekadviesbureau in Enschede, werkend voor heel Nederland. Hieronder leggen we je alles uit over de lineaire hypotheek. Zo ga je goed voorbereid het gesprek in.
Hoe werkt een lineaire hypotheek?
Bij een lineaire hypotheek los je elke maand een vast bedrag af op je schuld. Daarboven betaal je rente over het resterende bedrag. Omdat je schuld elke maand daalt, wordt ook de rente elke maand iets lager. Het gevolg: je totale maandlast daalt gestaag gedurende de looptijd van 30 jaar.
Stel: je leent € 300.000 tegen 4% rente met een looptijd van 30 jaar. Dan los je elke maand € 833 af (€ 300.000 gedeeld door 360 maanden). In de eerste maand betaal je daar € 1.000 rente bovenop, wat neerkomt op € 1.833 totaal. Na 15 jaar is je schuld gehalveerd naar € 150.000 en zijn je maandlasten flink gedaald.
Dat dalende patroon is precies wat de lineaire hypotheek zo aantrekkelijk maakt voor mensen die vooruitdenken.
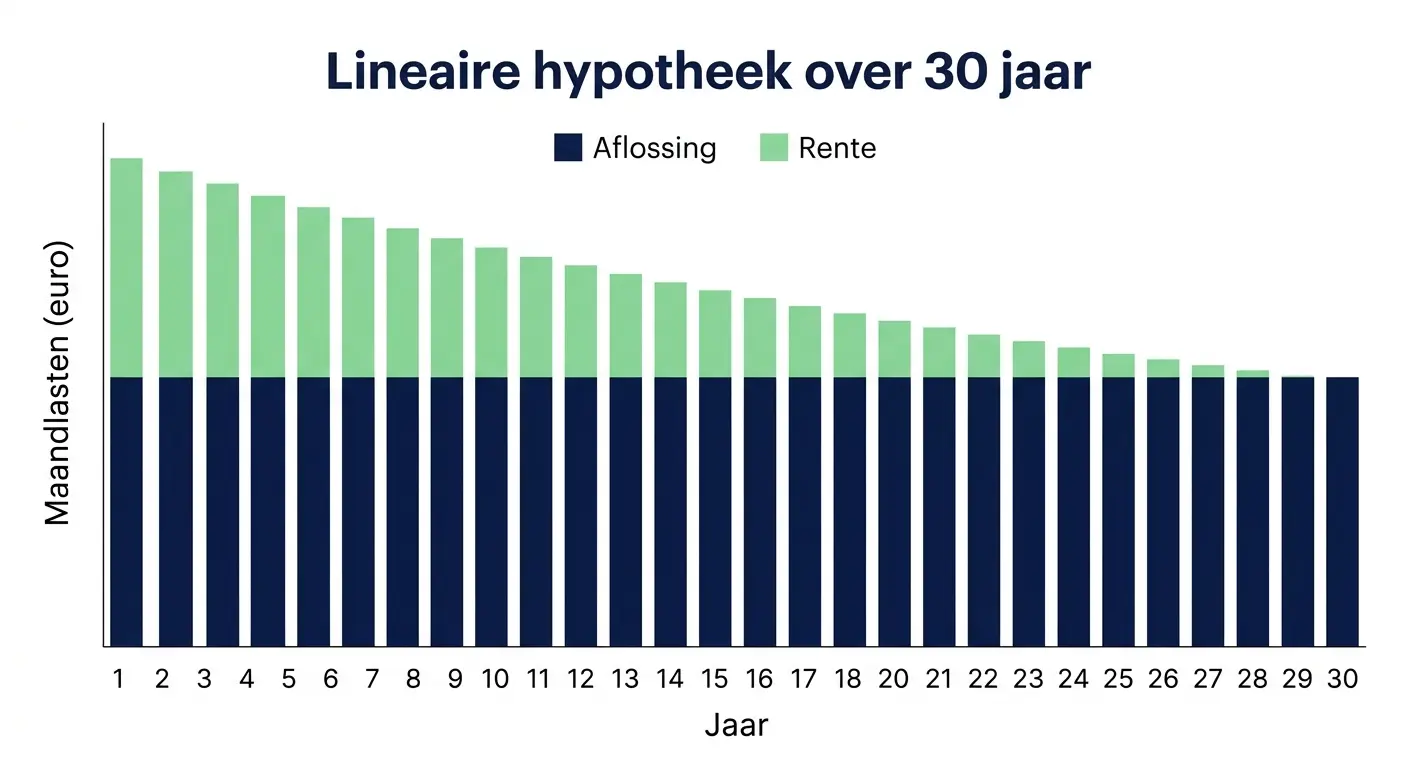
Lineaire hypotheek in 5 stappen uitgelegd
- Vaste aflossing elke maand
Je betaalt maandelijks hetzelfde bedrag aan aflossing: je hypotheekbedrag gedeeld door 360 maanden. - Rente over de resterende schuld
Bovenop de aflossing betaal je rente. Dat bedrag wordt berekend over wat je nog verschuldigd bent, en dat wordt elke maand minder. - Maandlasten dalen automatisch
Doordat je schuld daalt, daalt ook de rente. Je totale maandlast wordt dus elke maand een klein beetje lager. - Snelle vermogensopbouw
Je lost sneller af dan bij een annuïteitenhypotheek. Daardoor bouw je sneller overwaarde op in je woning. - Na 30 jaar volledig afgelost
Je weet precies waar je aan toe bent: de hypotheek is aan het eind van de looptijd volledig afgelost. Geen verrassingen.
Voordelen van de lineaire hypotheek
De lineaire hypotheek heeft een aantal kenmerken die voor veel mensen erg aantrekkelijk zijn. Dit zijn de belangrijkste voordelen:
- Maandlasten dalen met de maand: Je begint hoog, maar elke maand wordt het wat makkelijker. Dat geeft rust, zeker richting pensioen.
- Goedkoper over de hele looptijd: Doordat je sneller aflost, betaal je in totaal minder rente dan bij een annuïteitenhypotheek.
- Snelle opbouw van overwaarde: Je schuld daalt snel. Dat geeft je meer financiële speelruimte als je ooit wilt verbouwen, verhuizen of je hypotheek wilt verhogen.
- Recht op hypotheekrenteaftrek: Je kunt de rente aftrekken bij je belastingaangifte, zolang je de hypotheek in maximaal 30 jaar volledig aflost.
- Zekerheid en overzicht: Je weet precies wat je betaalt en dat je schuld elke maand daalt. Geen verborgen constructies, geen onzekerheid.
- Minder risico bij dalende huizenprijzen: Je bouwt snel af, waardoor je minder snel met een restschuld blijft zitten als de woningmarkt tegenvalt.
Nadelen die je moet kennen
Eerlijk is eerlijk: de lineaire hypotheek heeft ook een keerzijde. Die benoemen we liever zelf, dan dat je er later voor verrast staat.
- Hogere maandlasten aan het begin. In de eerste jaren betaal je meer dan bij een annuïteitenhypotheek. Dat moet passen binnen je financiële ruimte.
- Minder belastingvoordeel in de beginjaren. Je lost sneller af, waardoor je renteaftrek ook sneller afneemt. In de beginjaren profiteer je netto minder dan bij een annuïteitenhypotheek.
- Minder flexibel als je krap zit. Ben je afhankelijk van elke euro? Dan kan de hogere startlast flink drukken op je budget.
Of deze nadelen zwaarder wegen dan de voordelen? Dat hangt helemaal af van jouw inkomen, plannen en levensfase. Dat beoordelen we graag samen met je.
Lineaire of annuïtaire hypotheek: wat past bij jou?
Dit is de vraag die de meeste mensen hebben. En het eerlijke antwoord is: dat verschilt per situatie. Hieronder een kort overzicht van wanneer welke vorm het beste aansluit.
Lineaire hypotheek past bij jou als...
- Je nu voldoende inkomen hebt voor de hogere startlasten
- Je verwacht dat je inkomen later daalt, bijv. bij pensionering of minder werken
- Je zo snel mogelijk wilt aflossen en overwaarde wilt opbouwen
- Je zekerheid wilt over je schuld en maandlasten
- Je over de totale looptijd zo min mogelijk rente wilt betalen
Annuïteitenhypotheek past beter als...
- Je in de eerste jaren zo laag mogelijke maandlasten wilt
- Je starter bent en je budget nu krap is
- Je verwacht dat je inkomen de komende jaren stijgt
- Je in de beginjaren maximaal van renteaftrek wilt profiteren
- Je meer financiële ruimte wilt voor andere uitgaven nu
Wil je precies weten welke hypotheekvorm voor jou het voordeligst uitpakt? Wij rekenen het graag voor je door. Geen standaardadvies, maar een eerlijk vergelijk op basis van jouw situatie.
Voor wie is de lineaire hypotheek geschikt?
De lineaire hypotheek is niet voor iedereen de beste keuze. Maar voor een aantal groepen is het bijna altijd de moeite waard om deze vorm serieus te overwegen:
- Mensen die richting pensioen gaan: Je begint met hogere lasten en eindigt laag. Perfect als je weet dat je pensioeninkomen lager wordt dan je huidige salaris.
- Doorstromers met overwaarde: Je hebt al vermogen opgebouwd en wil dat doorzetten. De lineaire hypotheek versnelt dat proces verder.
- Starters met voldoende inkomen: Kun je de startlasten dragen? Dan profiteer je van snelle schuldafbouw en meer zekerheid op de woningmarkt.
- Mensen die zekerheid boven flexibiliteit stellen: Je weet elke maand precies wat je betaalt en dat je schuld daalt. Geen verrassingen.
- Zzp'ers en ondernemers: Je inkomen varieert toch al. De dalende maandlasten geven ademruimte in mindere periodes.
Ben jij benieuwd of dit bij jou past? Wij kijken naar je totale financiële plaatje en geven je een eerlijk advies. Geen ingewikkeld verhaal, maar een helder antwoord.
Veelgestelde vragen over de lineaire hypotheek
Wat is het verschil tussen een lineaire en annuïtaire hypotheek?
Bij een lineaire hypotheek betaal je elke maand hetzelfde bedrag aan aflossing, maar dalen je totale maandlasten omdat je steeds minder rente betaalt. Bij een annuïteitenhypotheek zijn je totale maandlasten elke maand precies gelijk, maar verschuift de verhouding aflossing/rente in de loop van de tijd. Over de hele looptijd ben je bij de lineaire hypotheek goedkoper uit, maar de startlasten zijn hoger.
Heb ik recht op hypotheekrenteaftrek bij een lineaire hypotheek?
Ja. Als je de hypotheek in maximaal 30 jaar volledig aflost via een lineaire of annuïtaire aflossing, heb je recht op hypotheekrenteaftrek. Let op: doordat je bij een lineaire hypotheek sneller aflost, neemt je renteaftrek ook sneller af dan bij een annuïteitenhypotheek.
Kan ik extra aflossen op een lineaire hypotheek?
Bij de meeste geldverstrekkers kun je jaarlijks 10 tot 20% van het oorspronkelijke hypotheekbedrag extra aflossen zonder boete. Extra aflossen verlaagt je restschuld en daarmee ook je toekomstige rentelasten en maandlasten. De exacte voorwaarden verschillen per geldverstrekker. Een goede reden om onafhankelijk advies in te winnen.
Kan ik van annuïtair naar lineair omzetten?
Dit is in veel gevallen mogelijk, maar vereist meestal een oversluiting naar een andere geldverstrekker. Je huidige bank zal een bestaande hypotheek zelden kosteloos omzetten. Bij een oversluiting betaal je mogelijk een vergoedingsrente. Wij berekenen graag of de overstap per saldo voordelig uitpakt voor jou.
Wat als mijn inkomen in de toekomst daalt?
Dat is nou precies de kracht van de lineaire hypotheek. Je maandlasten dalen automatisch naarmate de jaren vorderen. Ga je minder werken, met pensioen of verwacht je een tijdelijk lager inkomen? Dan werkt de dalende lastenstructuur juist in je voordeel. Je begint hoog als je het kunt dragen en eindigt laag als je iets rustiger wilt leven.
Is een lineaire hypotheek ook mogelijk met NHG?
Ja, een lineaire hypotheek kan worden afgesloten met Nationale Hypotheek Garantie (NHG). Dit geeft extra zekerheid en levert vaak een lagere rente op. NHG is beschikbaar tot een bepaalde koopsom die jaarlijks wordt aangepast. Wij vertellen je graag of jij in aanmerking komt.
Persoonlijk advies over jouw hypotheek
Financiële rust begint met een hypotheek die echt bij jou past. Of de lineaire hypotheek de beste keuze is voor jouw situatie? Dat vertellen we je graag in een persoonlijk gesprek. Geen standaard verhaal, maar een eerlijk advies op basis van jouw inkomen, plannen en toekomst.
Andere hypothekenvormen
- Lineaire hypotheek
- Annuïteitenhypotheek
- Aflossingsvrije hypotheek
- Krediethypotheek
- Beleggingshypotheek
- Overbruggingshypotheek: gebruik de overwaarde van je huidige woning voor je nieuwe huis
- Spaarhypotheek
- Familiehypotheek
- Hybride hypotheek
- Levenhypotheek
- Opeethypotheek/verzilverhypotheek
- Hypotheek als zzp'er
- Nieuwbouwhypotheek
- Verhuurhypotheek
- Nationale Hypotheek Garantie (NHG): lagere hypotheekrente en extra zekerheid
- Duurhuurdershypotheek
- Maatwerkhypotheek