

Annuïteitenhypotheek
Elke maand precies hetzelfde bedrag betalen. Geen verrassingen, geen rekenen. Dat is het grote voordeel van een annuïteitenhypotheek. Je weet waar je aan toe bent, zolang je rente vaststaat. Ondertussen los je iedere maand een stukje af, zodat je schuld geleidelijk daalt en jij na dertig jaar schuldenvrij bent.
De annuïteitenhypotheek is de meest gekozen hypotheekvorm in Nederland. En niet zonder reden. Maar past die ook bij jouw situatie? Dat hangt af van je inkomen, je plannen en wat je netto over wilt houden. Wij helpen je dat uitzoeken.
Plan een gratis adviesgesprek Vergelijk alle hypotheekvormen
Zo werkt een annuïteitenhypotheek
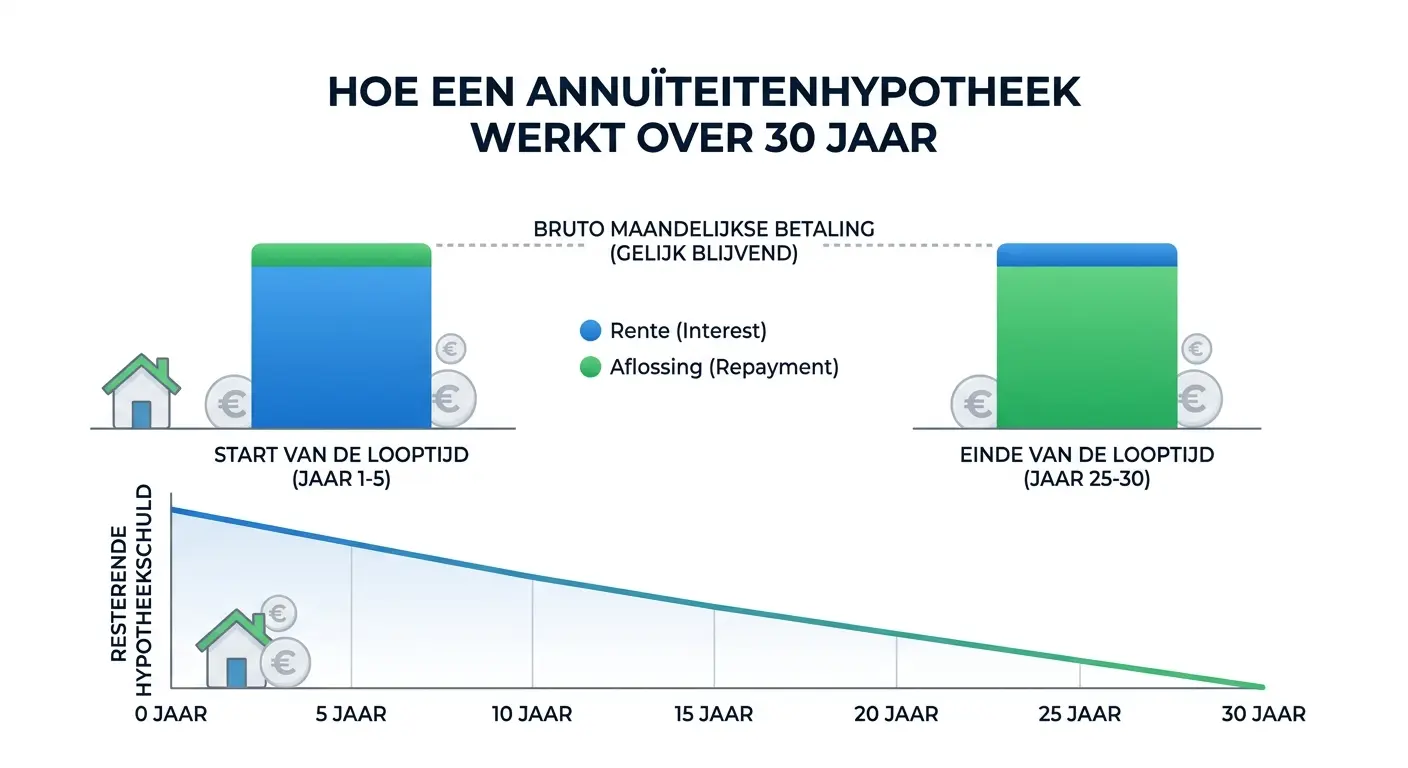
Iedere maand betaal je een vast brutobedrag, de annuïteit. Dat bedrag bestaat uit twee delen: rente en aflossing. Aan het begin van de looptijd betaal je vooral veel rente en weinig aflossing. Naarmate de jaren vorderen, verschuift de verhouding. Je schuld daalt, dus je betaalt minder rente en meer aflossing.
Het brutobedrag blijft gelijk. Maar je nettolast stijgt licht, omdat je minder rente betaalt en dus minder kunt aftrekken van de belasting. Dat is het enige "nadeel" van de annuïteitenhypotheek. Het goede nieuws: na dertig jaar is je hypotheek volledig afgelost.
- Vaste brutolast: je weet precies wat je elke maand betaalt zolang de rente vaststaat.
- Hypotheekrenteaftrek: de rente die je betaalt, is aftrekbaar in box 1 (maximaal 37,5% in 2026).
- Volledige aflossing: aan het einde van de looptijd ben je schuldenvrij.
- Opbouw overwaarde: je lost elke maand af, dus je overwaarde groeit.
Annuïteitenhypotheek of lineaire hypotheek?
Dit is de vraag die bijna iedereen stelt. Beide hypotheekvormen lossen volledig af en geven recht op hypotheekrenteaftrek. Het verschil zit in de maandlasten.
Annuïteitenhypotheek
- Vaste brutolast, stijgende nettolast
- Aan het begin lagere nettolast dan lineair
- Meer belastingvoordeel in de beginjaren
- Prettig als je nu maximale leenruimte nodig hebt
- Meest gekozen hypotheekvorm
Lineaire hypotheek
- Vaste aflossing, dalende maandlast
- Aan het begin hogere nettolast dan annuïtair
- Schuld daalt sneller, dus minder totale rentekosten
- Prettig als je later meer financiële ruimte wilt
- Aantrekkelijk bij doorstromers met overwaarde
Welke vorm voor jou het voordeligst uitpakt, berekenen wij graag samen met je. Dat is afhankelijk van je inkomen, belastingschijf en toekomstplannen.
Hypotheekrenteaftrek bij een annuïteitenhypotheek
Een annuïteitenhypotheek geeft recht op hypotheekrenteaftrek. Dat betekent dat je de betaalde rente mag aftrekken van je belastbaar inkomen in box 1. In 2026 is het maximale aftrekpercentage 37,5%.
Omdat je bij een annuïteitenhypotheek in de loop van de tijd steeds minder rente betaalt, neemt ook je belastingvoordeel af. Je nettolast stijgt daardoor geleidelijk over de looptijd. Dat klinkt vervelend, maar je schuld daalt tegelijkertijd. Per saldo ben je aan het einde volledig schuldenvrij.
Belangrijk om te weten: de hypotheekrenteaftrek geldt alleen voor hypotheken die volledig worden afgelost. Dat is bij de annuïteitenhypotheek precies het geval. Sloot je vóór 2013 een andere hypotheekvorm af? Dan kunnen andere regels gelden. We kijken graag met je mee wat in jouw situatie het meest oplevert.
In 5 stappen naar jouw annuïteitenhypotheek
- Gratis kennismaking
We leren je situatie kennen: inkomen, woonwensen, toekomstplannen. Geen verplichtingen. - Hypotheekberekening
We berekenen je maximale hypotheek en je verwachte maandlasten, zowel bruto als netto. - Hypotheekvorm kiezen
We leggen je de voor- en nadelen van annuïtair versus lineair uit in jouw specifieke situatie. - Offerte aanvragen
We vragen offerte aan bij de geldverstrekker die het beste bij jou past, niet bij degene met de hoogste provisie. - Hypotheek afsluiten
Wij regelen alles: van de aanvraag tot de notaris. Jij tekent en hebt financiële rust.
Veelgestelde vragen over de annuïteitenhypotheek
Wat is een annuïteitenhypotheek?
Een annuïteitenhypotheek is een hypotheekvorm waarbij je elke maand hetzelfde brutobedrag betaalt aan rente en aflossing samen. In het begin betaal je meer rente en minder aflossing. Naarmate je meer aflost, verschuift die verhouding: je betaalt steeds minder rente en meer aflossing. Na de volledige looptijd van dertig jaar is je hypotheek volledig afgelost.
Wat zijn de nadelen van een annuïteitenhypotheek?
Het voornaamste nadeel is dat je nettolast in de loop van de tijd licht stijgt. Omdat je minder rente betaalt, heb je minder hypotheekrenteaftrek en betaal je netto wat meer. Je schuld daalt wel mee, dus je overwaarde groeit tegelijkertijd. Vergeleken met een lineaire hypotheek betaal je over de hele looptijd ook iets meer aan rente, omdat je schuld minder snel daalt.
Is een annuïteitenhypotheek beter dan een lineaire hypotheek?
Dat hangt af van je persoonlijke situatie. Een annuïteitenhypotheek heeft aan het begin lagere nettolast, wat handig is als je nu maximale leenruimte nodig hebt. Een lineaire hypotheek is voordeliger op de lange termijn omdat je schuld sneller daalt en je minder totale rente betaalt. Wil je weten wat voor jou het beste werkt? Wij berekenen het graag in een persoonlijk adviesgesprek.
Kan ik een annuïteitenhypotheek tussentijds aanpassen of oversluiten?
Ja, dat is mogelijk. Je kunt jaarlijks boetevrij een deel extra aflossen (meestal 10 tot 20% van de oorspronkelijke hoofdsom, afhankelijk van je geldverstrekker). Ook kun je je hypotheek oversluiten als dat voordelig is, bijvoorbeeld als de rente flink gedaald is. Let dan op eventuele boeterente. Wij helpen je berekenen of oversluiten in jouw situatie loont.
Heeft een annuïteitenhypotheek hypotheekrenteaftrek?
Ja. De annuïteitenhypotheek geeft volledig recht op hypotheekrenteaftrek, omdat de hypotheek verplicht wordt afgelost. Je mag de betaalde rente aftrekken van je belastbaar inkomen in box 1. In 2026 is het maximale aftrekpercentage 37,5%. Het aftrekbedrag neemt in de loop der jaren af, omdat je minder rente betaalt naarmate je meer hebt afgelost.
Wat kost hypotheekadvies bij Libero Financieel?
We werken met vaste, transparante adviestarieven die vooraf duidelijk zijn. Je betaalt dus nooit achteraf meer dan afgesproken. Bekijk onze actuele tarieven op de tariefpagina of vraag het direct op tijdens je kennismaking.
Wij adviseren je 100% onafhankelijk
Libero Financieel kiest niet de geldverstrekker met de hoogste provisie, maar de hypotheek die het beste bij jou past. Dat is ons uitgangspunt bij elk gesprek. Of je nu starter bent, doorstromer of zzp'er.
Een gratis kennismaking duurt een halfuur. Daarna weet je precies wat jouw mogelijkheden zijn.
Andere hypothekenvormen
- Lineaire hypotheek
- Annuïteitenhypotheek
- Aflossingsvrije hypotheek
- Krediethypotheek
- Beleggingshypotheek
- Overbruggingshypotheek: gebruik de overwaarde van je huidige woning voor je nieuwe huis
- Spaarhypotheek
- Familiehypotheek
- Hybride hypotheek
- Levenhypotheek
- Opeethypotheek/verzilverhypotheek
- Hypotheek als zzp'er
- Nieuwbouwhypotheek
- Verhuurhypotheek
- Nationale Hypotheek Garantie (NHG): lagere hypotheekrente en extra zekerheid
- Duurhuurdershypotheek
- Maatwerkhypotheek