

Werkgeversverklaring voor je hypotheek: alles wat je moet weten
Vraag je een hypotheek aan? Dan vraagt de geldverstrekker vrijwel altijd om een werkgeversverklaring. Met dit document bevestigt je werkgever onder andere je inkomen, de duur van je dienstverband en of er uitzicht is op een vast contract. Op basis daarvan beoordeelt de geldverstrekker hoeveel je verantwoord kunt lenen.
Werk je in loondienst en ga je een huis kopen? Dan is een werkgeversverklaring in de meeste gevallen een verplicht onderdeel van je hypotheekaanvraag. Op deze pagina lees je wat een werkgeversverklaring is, wanneer je deze nodig hebt, hoe lang deze geldig is en wat je moet doen als je een tijdelijk contract hebt.
Bij Libero Financieel controleren wij jouw werkgeversverklaring voordat de hypotheekaanvraag wordt ingediend. Zo voorkomen we vertraging en weet je zeker dat jouw documenten voldoen aan de eisen van de geldverstrekker.
Plan een gratis adviesgesprek Download de werkgeversverklaring
Wat is een werkgeversverklaring?
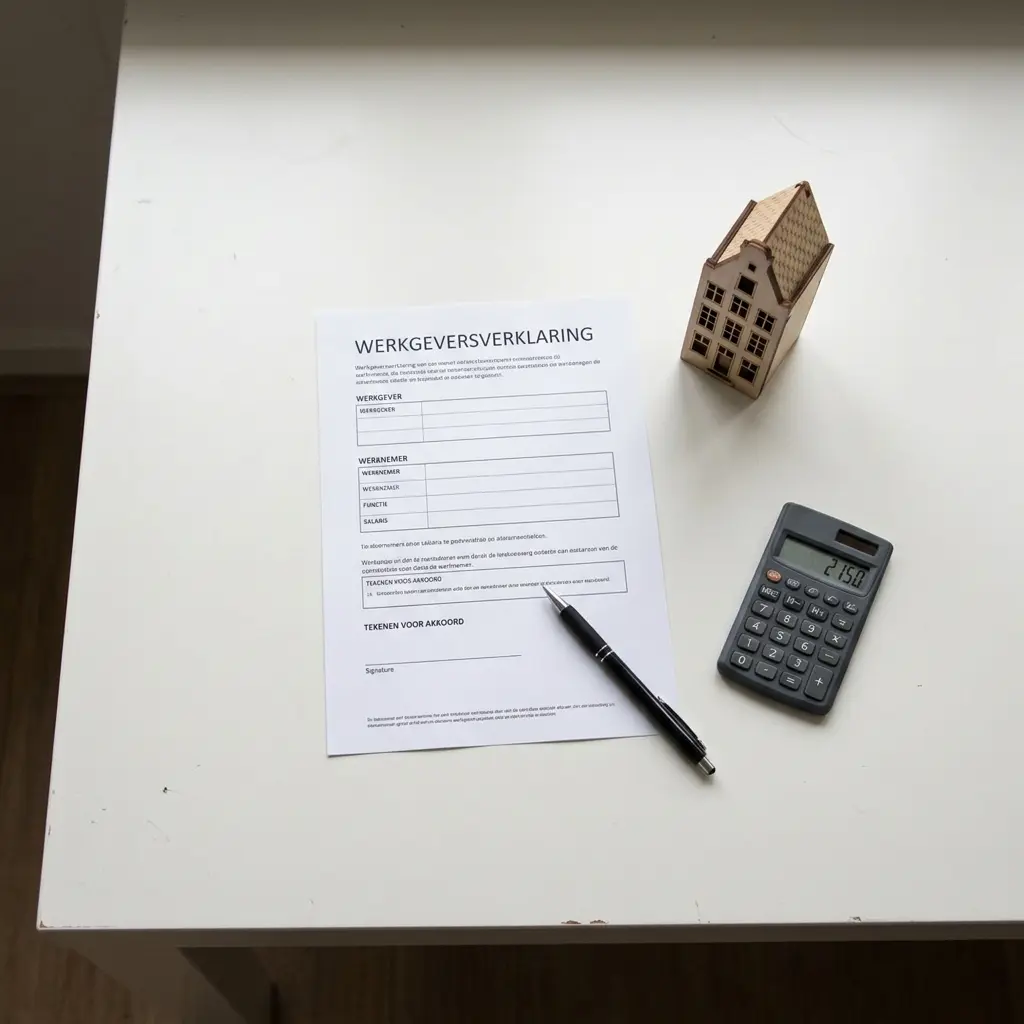
Een werkgeversverklaring is een officieel document dat wordt ingevuld door jouw werkgever. Hierin staat informatie over jouw dienstverband en inkomen. Geldverstrekkers gebruiken deze gegevens om te beoordelen of jouw inkomen voldoende en stabiel genoeg is voor een hypotheek.
De werkgeversverklaring wordt altijd samen beoordeeld met andere documenten, zoals je loonstrook en soms een werkgeversverklaring met intentieverklaring of aanvullende inkomensgegevens. Pas wanneer alle informatie met elkaar overeenkomt, kan de geldverstrekker jouw inkomen definitief vaststellen.
Heb je een vast dienstverband? Dan is een werkgeversverklaring meestal voldoende om je inkomen aan te tonen. Heb je een tijdelijk contract of werk je via een uitzendbureau? Dan kunnen aanvullende documenten nodig zijn.
Wanneer heb je een werkgeversverklaring nodig?
Een werkgeversverklaring is meestal nodig wanneer je:
- een hypotheek aanvraagt voor de aankoop van een woning
- je bestaande hypotheek oversluit
- een hypotheek verhoogt voor een verbouwing
- een nieuwe rentevaste periode afsluit waarbij de geldverstrekker opnieuw jouw inkomen beoordeelt
Ben je ondernemer of directeur-grootaandeelhouder (DGA)? Dan gelden andere regels en gebruik je geen werkgeversverklaring. In dat geval toon je jouw inkomen aan met bijvoorbeeld jaarcijfers of een inkomensverklaring, zoals bij een zzp-hypotheek.
Wat staat er in een werkgeversverklaring?
Een werkgeversverklaring bevat alle gegevens die een geldverstrekker nodig heeft om jouw inkomen te beoordelen. Denk onder andere aan:
- jouw naam en persoonsgegevens
- de naam van je werkgever
- de datum waarop je in dienst bent gekomen
- het type dienstverband (vast of tijdelijk)
- het bruto jaarsalaris
- vakantiegeld
- vaste toeslagen, zoals ploegentoeslag of een structurele provisie
- een eventuele intentieverklaring
- de handtekening van de werkgever
De geldverstrekker vergelijkt deze gegevens met de loonstroken en andere documenten die je aanlevert. Komen de bedragen of data niet overeen? Dan kan dit leiden tot extra vragen of vertraging van de hypotheekaanvraag.
Daarom controleren onze hypotheekadviseurs alle documenten voordat ze naar de geldverstrekker worden gestuurd.
Hoe lang is een werkgeversverklaring geldig?
Een werkgeversverklaring mag bij de hypotheekaanvraag meestal niet ouder zijn dan drie maanden. Vraag de verklaring daarom niet te vroeg aan. Doe je dat wel, dan kan de geldverstrekker vragen om een nieuwe versie.
Het juiste moment verschilt per hypotheekaanvraag. Soms is het verstandig om eerst andere documenten te verzamelen en pas daarna de werkgeversverklaring aan te vragen.
Tijdens het hypotheektraject laten wij precies weten wanneer je de verklaring het beste kunt opvragen. Zo voorkom je dat je onnodig opnieuw bij je werkgever moet aankloppen.
Waarom controleren wij jouw werkgeversverklaring?
Een klein foutje kan al voor vertraging zorgen. In de praktijk zien wij regelmatig dat een werkgeversverklaring opnieuw moet worden ingevuld omdat:
- de verklaring ouder is dan drie maanden
- een handtekening ontbreekt
- het salaris niet overeenkomt met de loonstrook
- een vaste toeslag onjuist is ingevuld
- een intentieverklaring ontbreekt of niet volledig is ingevuld
Voordat wij jouw hypotheekaanvraag indienen, controleren we alle documenten zorgvuldig. Daardoor worden eventuele fouten vaak al opgelost voordat de geldverstrekker ze ziet. Dat bespaart tijd en voorkomt onnodige vertraging tijdens de aanvraag.
Tijdelijk contract? Ook dan is een hypotheek vaak mogelijk
Een tijdelijk contract betekent niet automatisch dat je geen hypotheek kunt krijgen. Sterker nog: veel woningkopers met een tijdelijk dienstverband kunnen gewoon een hypotheek afsluiten. Wel kijkt de geldverstrekker extra goed naar de zekerheid van jouw inkomen.
Welke documenten je precies nodig hebt, hangt af van jouw situatie en de voorwaarden van de geldverstrekker. Daarom bekijken wij vooraf welke documenten nodig zijn en controleren we alles voordat de hypotheekaanvraag wordt ingediend.
Je hebt een vast contract
Heb je een contract voor onbepaalde tijd? Dan is de beoordeling meestal eenvoudig. In de meeste gevallen lever je de volgende documenten aan:
- een werkgeversverklaring
- een recente loonstrook
- een geldig identiteitsbewijs
Afhankelijk van de geldverstrekker kunnen aanvullende documenten worden gevraagd, maar meestal is dit voldoende om je inkomen vast te stellen.
Je hebt een tijdelijk contract
Ook met een tijdelijk contract kun je vaak een hypotheek krijgen. De geldverstrekker wil dan weten hoe groot de kans is dat jouw dienstverband wordt voortgezet.
Daarom wordt vaak gekeken naar een intentieverklaring van jouw werkgever.
Wat is een intentieverklaring?
Een intentieverklaring is een verklaring waarin jouw werkgever aangeeft de intentie te hebben om jouw tijdelijke dienstverband voort te zetten, bijvoorbeeld door een vast contract aan te bieden of je huidige contract te verlengen.
De verklaring is meestal onderdeel van de werkgeversverklaring en wordt ingevuld door de werkgever.
Belangrijk om te weten is dat een intentieverklaring geen garantie is dat je daadwerkelijk een vast contract krijgt. De werkgever geeft alleen aan dat hij, bij gelijkblijvend functioneren en ongewijzigde bedrijfsomstandigheden, de intentie heeft om het dienstverband voort te zetten.
Voor veel geldverstrekkers is dat voldoende om jouw inkomen als bestendig te beoordelen.
Wat als mijn werkgever geen intentieverklaring wil afgeven?
Dat komt vaker voor dan je misschien denkt.
Sommige werkgevers hebben een bedrijfsbeleid waarin staat dat zij nooit intentieverklaringen afgeven. Anderen weten simpelweg niet wat de verklaring precies inhoudt en zijn bang dat zij ergens juridisch aan vastzitten.
In veel gevallen blijkt die zorg onterecht. Een intentieverklaring verplicht een werkgever namelijk niet om later daadwerkelijk een vast contract aan te bieden.
Geeft jouw werkgever toch geen intentieverklaring af? Dan betekent dat niet automatisch dat een hypotheek onmogelijk is. Afhankelijk van jouw arbeidsverleden en de gekozen geldverstrekker zijn er soms andere mogelijkheden om je inkomen aan te tonen.
Onze hypotheekadviseurs bekijken welke oplossing het beste past bij jouw situatie.
Inkomensbepaling Loondienst: soms heb je helemaal geen werkgeversverklaring nodig
Steeds meer geldverstrekkers werken met een Inkomensbepaling Loondienst (IBL). Daarbij wordt jouw inkomen vastgesteld aan de hand van gegevens uit de Polisadministratie van het UWV.
Hierdoor is een werkgeversverklaring in sommige gevallen niet meer nodig.
Niet iedere geldverstrekker werkt met deze methode en ook niet iedere situatie komt hiervoor in aanmerking. Daarom bekijken wij altijd welke route voor jou het meest geschikt is.
Dat scheelt vaak tijd en voorkomt dat je onnodig documenten hoeft op te vragen bij je werkgever.
NHG en de werkgeversverklaring
Vraag je een hypotheek met Nationale Hypotheek Garantie (NHG) aan? Dan moet jouw werkgeversverklaring voldoen aan de actuele NHG-richtlijnen.
Daarom is het belangrijk dat het juiste model wordt gebruikt en dat alle gegevens volledig zijn ingevuld.
Wij controleren onder andere:
- of het juiste model is gebruikt
- of alle verplichte onderdelen zijn ingevuld
- of de salarisgegevens overeenkomen met de loonstroken
- of een eventuele intentieverklaring correct is ingevuld
- of de verklaring voldoet aan de eisen van de geldverstrekker
Zo voorkom je dat de hypotheekaanvraag vertraging oploopt doordat documenten opnieuw moeten worden aangeleverd.
Veelgemaakte fouten bij een werkgeversverklaring
Een werkgeversverklaring lijkt eenvoudig, maar in de praktijk zien wij regelmatig dat een hypotheekaanvraag vertraging oploopt door kleine fouten. De meest voorkomende zijn:
- De verklaring is te oud: Een werkgeversverklaring mag meestal niet ouder zijn dan drie maanden. Is de verklaring ouder? Dan moet de werkgever een nieuwe versie invullen.
- Het salaris klopt niet: De bedragen op de werkgeversverklaring moeten overeenkomen met de loonstroken. Zelfs een klein verschil kan leiden tot aanvullende vragen van de geldverstrekker.
- De intentieverklaring ontbreekt: Bij een tijdelijk contract wordt regelmatig vergeten de intentieverklaring volledig in te vullen.
- Geen handtekening: Een werkgeversverklaring zonder geldige ondertekening wordt meestal niet geaccepteerd.
- Onjuiste toeslagen: Niet iedere bonus, provisie of onregelmatigheidstoeslag mag worden meegenomen bij de berekening van het inkomen. Daarom controleren wij of de werkgever de juiste inkomensbestanddelen heeft ingevuld.
Door alle documenten vooraf zorgvuldig te controleren voorkomen we dat jouw hypotheekaanvraag onnodig vertraging oploopt.
Werkgeversverklaring aanvragen in 3 stappen
- Vraag de werkgeversverklaring aan
Neem contact op met je werkgever of HR-afdeling zodra wij aangeven dat het juiste moment is. Wij laten weten welk formulier je nodig hebt en welke aanvullende documenten eventueel nodig zijn. - Laat de verklaring invullen
Controleer samen met je werkgever of alle gegevens volledig zijn ingevuld. Hebben zij vragen over het formulier? Dan kunnen ze altijd contact met ons opnemen. - Wij controleren alles
Voordat de hypotheekaanvraag naar de geldverstrekker gaat, controleren wij alle documenten op volledigheid en juistheid. Zo verklein je de kans op aanvullende vragen en verloopt de aanvraag zo soepel mogelijk.
Veelgestelde vragen over de werkgeversverklaring
Is een werkgeversverklaring verplicht voor een hypotheek?
Werk je in loondienst? Dan vragen vrijwel alle geldverstrekkers om een werkgeversverklaring. Hiermee controleren zij of jouw inkomen voldoende en stabiel is om de hypotheeklasten te dragen.
In sommige situaties is een werkgeversverklaring niet nodig, bijvoorbeeld wanneer een geldverstrekker gebruikmaakt van een Inkomensbepaling Loondienst (IBL). Welke documenten nodig zijn, hangt af van jouw situatie en de voorwaarden van de geldverstrekker.
Hoe lang is een werkgeversverklaring geldig?
Een werkgeversverklaring mag bij de hypotheekaanvraag meestal niet ouder zijn dan drie maanden. Vraag de verklaring daarom pas aan wanneer jouw hypotheektraject daadwerkelijk start.
Wij laten je precies weten wanneer je de werkgeversverklaring het beste kunt opvragen.
Waar vraag ik een werkgeversverklaring aan?
Je vraagt een werkgeversverklaring aan bij je werkgever. Vaak regelt de HR-afdeling dit, maar bij kleinere organisaties kan ook je leidinggevende of de salarisadministratie het formulier invullen.
Twijfelt jouw werkgever welk formulier nodig is? Dan kan hij altijd contact opnemen met onze hypotheekadviseurs.
Hoe lang duurt het voordat ik een werkgeversverklaring ontvang?
Dat verschilt per werkgever. Sommige werkgevers sturen de verklaring dezelfde dag nog toe, terwijl andere organisaties hier enkele werkdagen voor nodig hebben.
Heb je een woning gekocht? Vraag de verklaring dan op tijd aan om vertraging van de hypotheekaanvraag te voorkomen.
Heb ik naast een werkgeversverklaring ook loonstroken nodig?
Ja, meestal wel. De geldverstrekker vergelijkt de gegevens op de werkgeversverklaring met je meest recente loonstrook of loonstroken. Zo controleert de geldverstrekker of alle gegevens overeenkomen.
Afhankelijk van jouw situatie kunnen ook andere documenten nodig zijn, zoals een werkgeversverklaring met intentieverklaring, een pensioenoverzicht of een overzicht van vaste toeslagen.
Ik heb meerdere werkgevers. Wat moet ik doen?
Heb je meerdere dienstverbanden? Dan vraagt de geldverstrekker meestal van iedere werkgever een aparte werkgeversverklaring.
Wij bekijken welke inkomsten mogen worden meegenomen voor de hypotheekberekening en welke documenten daarvoor nodig zijn.
Ik ben net begonnen bij een nieuwe werkgever. Kan ik toch een hypotheek krijgen?
Ja, dat kan. Ook wanneer je net bent gestart bij een nieuwe werkgever zijn er vaak mogelijkheden. Zit je nog in je proeftijd of heb je een tijdelijk contract? Dan kijkt de geldverstrekker onder andere naar een eventuele intentieverklaring en jouw arbeidsverleden.
Iedere situatie is anders. Daarom bekijken wij vooraf welke mogelijkheden er zijn.
Mijn werkgever wil geen intentieverklaring afgeven. Wat nu?
Dat betekent niet automatisch dat een hypotheek onmogelijk is. Sommige werkgevers geven uit principe geen intentieverklaring af. Afhankelijk van jouw arbeidsverleden en de gekozen geldverstrekker zijn er vaak nog andere mogelijkheden om jouw inkomen aan te tonen.
Wij zoeken samen met jou naar de oplossing die het beste past.
Kan een werkgeversverklaring digitaal worden ondertekend?
Dat hangt af van de geldverstrekker. Steeds meer geldverstrekkers accepteren een digitale ondertekening, maar niet iedere partij hanteert dezelfde voorwaarden. Daarom controleren wij vooraf of de gekozen manier van ondertekenen wordt geaccepteerd.
Ik werk voor een buitenlandse werkgever. Is een werkgeversverklaring uit het buitenland geldig?
Dat kan, maar hiervoor gelden vaak aanvullende voorwaarden. Sommige geldverstrekkers vragen om een Engelse werkgeversverklaring, een beëdigde vertaling of aanvullende inkomensdocumenten.
Wij bekijken vooraf welke documenten nodig zijn, zodat je niet voor verrassingen komt te staan.
Ik ben zzp'er. Heb ik ook een werkgeversverklaring nodig?
Nee. Als ondernemer toon je jouw inkomen op een andere manier aan, bijvoorbeeld met jaarcijfers, aangiften inkomstenbelasting of een inkomensverklaring.
Onze hypotheekadviseurs helpen je graag met een hypotheekaanvraag als zelfstandig ondernemer.
Heb ik een werkgeversverklaring nodig bij het oversluiten van mijn hypotheek?
In veel gevallen wel. Ook wanneer je jouw hypotheek oversluit of verhoogt, wil de geldverstrekker opnieuw beoordelen of jouw inkomen voldoende is. Daarom wordt vaak opnieuw gevraagd om een actuele werkgeversverklaring.
Hulp nodig bij je hypotheekaanvraag?
Een werkgeversverklaring lijkt misschien een eenvoudig document, maar een kleine fout kan al zorgen voor onnodige vertraging. Een ontbrekende handtekening, een verouderde verklaring of een verschil tussen de loonstrook en de werkgeversverklaring is vaak voldoende om aanvullende vragen van de geldverstrekker te krijgen.
Bij Libero Financieel controleren we alle documenten voordat de hypotheekaanvraag wordt ingediend. Zo weet je zeker dat jouw werkgeversverklaring voldoet aan de eisen van de geldverstrekker en voorkom je dat de aanvraag onnodig vertraging oploopt.
Of je nu een vast contract hebt, een tijdelijk dienstverband, meerdere werkgevers of net bent gestart in een nieuwe functie: wij denken met je mee en begeleiden je tijdens het hele hypotheektraject.
Tijdens een vrijblijvend gesprek bekijken we direct welke documenten je nodig hebt, beantwoorden we al je vragen en berekenen we hoeveel je verantwoord kunt lenen. Zo ga je goed voorbereid de woningmarkt op en weet je precies waar je aan toe bent.